Kastelliden Borsa Ekranına: Araç Değişti, Tuzak Aynı
Asaf Demir yazdı..
KASTELLİ’DEN BORSA EKRANINA
Araç Değişti, Tuzak Aynı
1980’li yılların başında Türkiye’de bugünkü anlamıyla organize, teknolojik ve milyonlarca kişinin işlem yaptığı bir borsa bulunmuyordu. İnsanlar cep telefonundan hisse almıyor, sosyal medya gruplarından yatırım tavsiyesi takip etmiyordu. Buna karşılık yüksek enflasyondan korunmak ve kısa sürede yüksek kazanç elde etmek isteyen geniş kitleler, paralarını “banker” adı verilen aracılara teslim ediyordu.
Bugün kullanılan araçlar farklı olsa da insan psikolojisinin oluşturduğu döngü büyük ölçüde aynıdır.
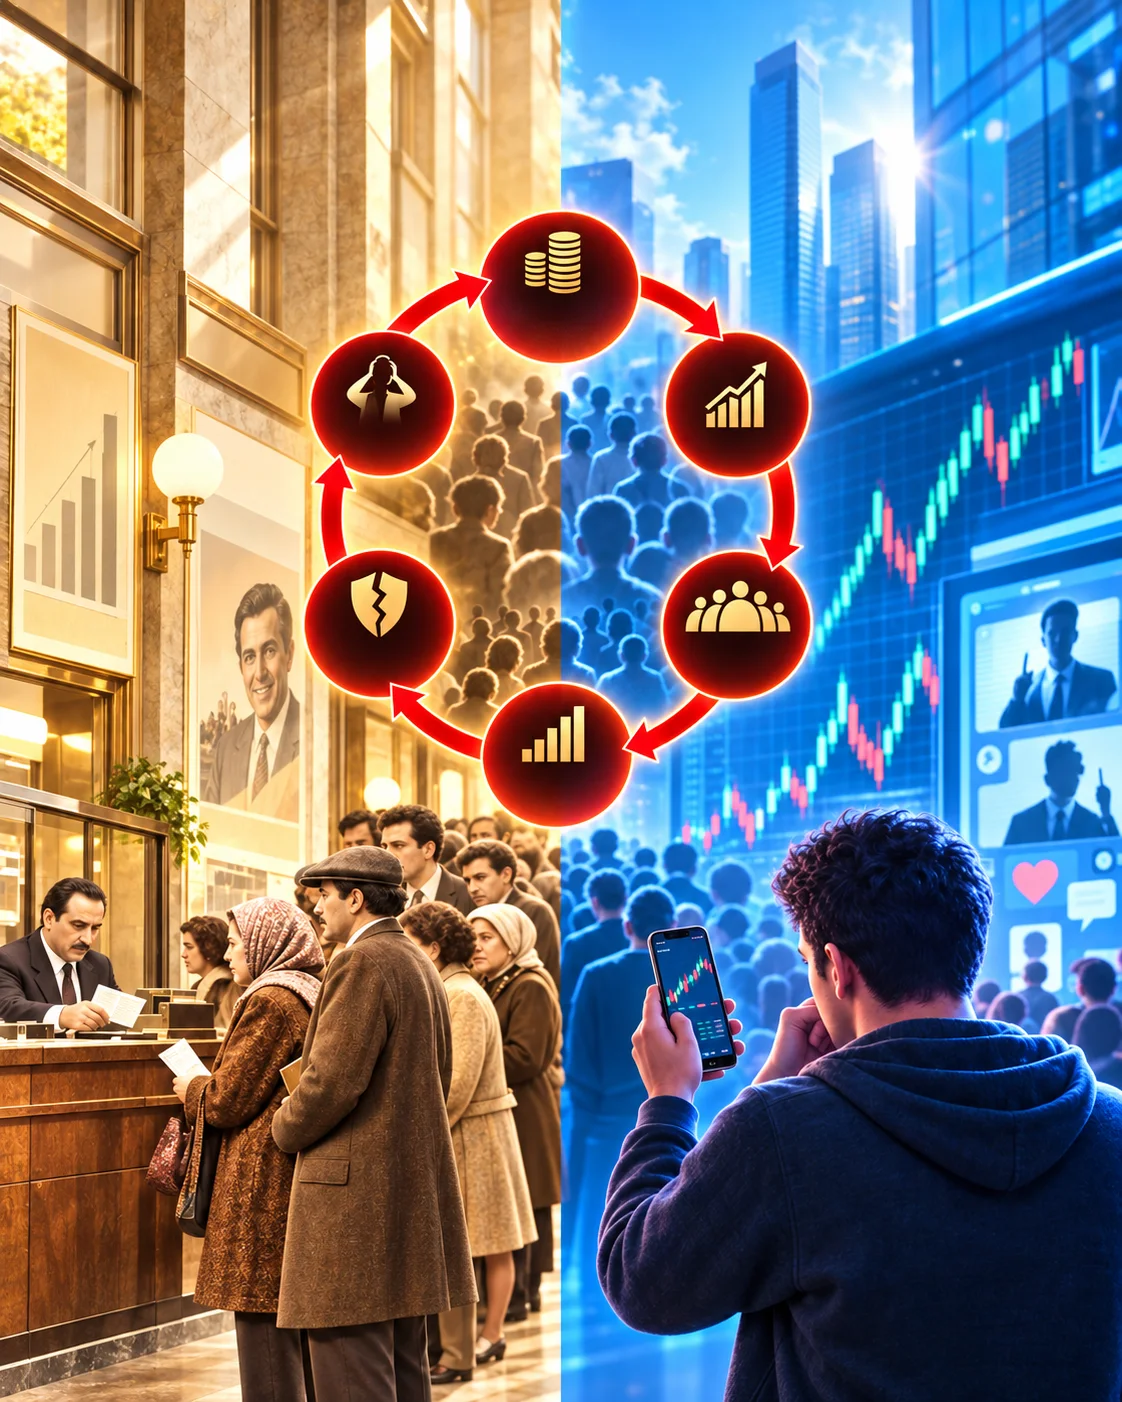
O dönemde banker makbuzu vardı, bugün hisse senedi ve dijital işlem ekranı var. O dönemde gazeteler, reklamlar ve ünlü sanatçılar güven veriyordu; bugün aynı görevi sosyal medya fenomenleri, Telegram grupları ve kendisini “borsa üstadı” olarak tanıtan kişiler üstleniyor. O dönemde banker gişelerinin önünde kuyruk oluşuyordu; bugün aynı kalabalık birkaç saniye içinde mobil uygulamalarda belirli hisselere yöneliyor.
Döngünün Başlangıcı: Enflasyondan Kaçış
Her iki dönemin de başlangıç noktası yüksek enflasyondur.
1980’lerde tasarruf sahipleri, banka mevduatlarının enflasyon karşısında yetersiz kaldığını düşünerek yüksek faiz vadeden bankerlere yöneldi. Amaç yalnızca kolay para kazanmak değil, birikimlerin değer kaybetmesini önlemekti.
Günümüzde de benzer bir arayış görülüyor. Parasının satın alma gücünü korumak isteyen insanlar mevduattan borsaya, yatırım fonlarına, altına ve kripto varlıklara yöneliyor. Fakat enflasyondan kaçarken alınan risk doğru hesaplanmadığında, korunmak istenen birikimin önemli bir bölümü kaybedilebiliyor.
“Herkes Kazanıyor” Yanılgısı
Bankerler ilk dönemlerde vaat ettikleri yüksek ödemeleri gerçekleştirdikçe toplumdaki güven arttı. Komşusunun, arkadaşının veya akrabasının para kazandığını gören insanlar sisteme katıldı. Bazıları altınını, arsasını veya evini satarak parasını bankerlere teslim etti.
Bugün aynı davranış borsada “fırsatı kaçırma korkusu”, yani FOMO olarak karşımıza çıkıyor. Bir hissenin sürekli yükseldiğini gören yatırımcı, şirketin bilançosunu ve gerçek değerini incelemeden alım yapabiliyor. Karar artık ekonomik temellere göre değil, kalabalığın hareketine göre veriliyor.
Yükseliş devam ettikçe risk görünmez hale geliyor. İnsanlar fiyat yükseldiği için yatırımın güvenli olduğunu düşünmeye başlıyor. Oysa çoğu zaman fiyat yükseldikçe potansiyel kazanç değil, alınan risk büyüyor.
Güvenin Satılması
Bankerler, toplumun tanıdığı sanatçıları reklamlarda kullanarak güvenilir bir görüntü oluşturuyordu. İnsanlar yalnızca vaat edilen yüksek faize değil, reklamlarda gördükleri ünlü kişilere ve oluşturulan başarı hikâyesine de inanıyordu.
Bugün güven farklı kanallardan üretiliyor. Lüks otomobiller, pahalı saatler, tatil görüntüleri ve yüksek kazanç gösteren işlem ekranları sosyal medyada sergileniyor. Böylece belirli bir hisse veya yatırım yöntemi etrafında başarı algısı oluşturuluyor.
Değişen yalnızca reklam mecrasıdır. Güvenin tanınmış kişiler ve gösterişli hayatlar üzerinden satılması yöntemi değişmemiştir.
Yeni Para Geldikçe Devam Eden Düzen
Bankerlik sisteminin ayakta kalabilmesi sürekli yeni para girişine bağlıydı. Sisteme giren yeni paranın bir bölümü önceki müşterilerin yüksek faiz ödemelerinde kullanılıyordu. Para akışı yavaşladığında ödemeler aksıyor, güven kayboluyor ve herkes parasını aynı anda geri istemeye başlıyordu.
Borsadaki her işlem böyle çalışmaz ve her hisse hareketi Ponzi sistemi değildir. Hisse senedi, yatırımcıya gerçek bir şirkette ortaklık hakkı verir. Ancak bazı sığ ve manipülatif hisselerde fiyatın yükselmeye devam edebilmesi için sürekli yeni yatırımcı girişine ihtiyaç duyulabilir.
Yeni yatırımcı geldikçe önceki yatırımcılar yüksek fiyattan satış yapabilir. Para girişi durduğunda ise fiyat hızla düşer. En yüksek fiyattan alım yapan son grup, elindeki hisseleri satacak alıcı bulamayabilir.
Bu yönüyle banker makbuzu ile spekülatif hisse hukuken farklı, fakat oluşturduğu psikolojik sonuç bakımından benzerdir.
Kredili İşlemler Çöküşü Hızlandırır
Bankerler döneminde güvenin kırılması, tasarruf sahiplerinin aynı anda paralarını çekmek istemesine neden olmuştu. Fakat sistemde herkese ödeme yapacak yeterli para bulunmuyordu.
Günümüzde bunun benzeri, kredili işlemler ve zorunlu satışlar üzerinden yaşanabilir. Yatırımcılar yükseliş sırasında kredi kullanarak daha fazla hisse aldığında kazanç kadar zarar ihtimali de büyür. Fiyat düşmeye başladığında teminat açığı oluşur ve aracı kurumlar zorunlu satış gerçekleştirebilir.
Bu satışlar fiyatı daha da aşağı çeker. Düşen fiyat yeni teminat açıkları, yeni satışlar ve yeni kayıplar doğurur. Böylece başlangıçta sınırlı olan düşüş zincirleme bir tasfiyeye dönüşebilir.
En Büyük Risk: Çıkış Kapısının Daralması
Banker Krizi’ne en fazla benzeyen hareketler genellikle halka açıklığı düşük, işlem derinliği sınırlı ve az sayıda kişinin etkili olabildiği hisselerde görülür.
Bu hisseler yükselirken son derece likit görünebilir. Her gün yeni alıcı gelir ve fiyat kolaylıkla yukarı taşınır. Ancak güven bozulduğunda herkes aynı anda satış yapmak ister. Alıcı kalmadığı için yatırımcı, ekranda gördüğü fiyattan hissesini satamaz.
Yani asıl risk yalnızca fiyatın düşmesi değildir. Asıl risk, çıkmak istediğiniz anda çıkış kapısının kapanmasıdır.
Aynı Psikoloji, Farklı Hukuki Yapı
İki dönem arasında önemli farklılıklar da vardır. Bankerler döneminde denetim son derece yetersizdi ve tasarruf sahiplerinin haklarını koruyacak bugünkü ölçekte bir sermaye piyasası altyapısı bulunmuyordu.
Bugün SPK, Borsa İstanbul, Takasbank ve Merkezi Kayıt Kuruluşu gibi kurumsal yapılar mevcuttur. Hisse senetleri kayıt altında tutulur ve yatırımcı gerçek bir şirkete ortak olur. Bu nedenle günümüz borsası ile bankerlik sistemini hukuken aynı kabul etmek doğru değildir.
Ancak düzenleyici kurumların bulunması, yatırımcıyı yanlış fiyatlama, aşırı değerleme, kredili işlem, sosyal medya manipülasyonu ve likidite kaybından tamamen korumaz. Hisseniz kayıt altında ve hukuken güvende olabilir; fakat piyasa değeri yine de sert biçimde düşebilir.
Sonuç: Sahne Değişti, İnsan Değişmedi
1980’lerde banker gişelerinin önünde bekleyen insanlarla bugün telefon ekranından yükselen bir hisseyi almaya çalışan yatırımcılar arasında teknolojik açıdan büyük bir fark vardır. Fakat iki kitlenin hareketini belirleyen duygular aynıdır:
Enflasyondan kaçış, yüksek kazanç arzusu, fırsatı kaçırma korkusu, kalabalığa güvenme, riskleri küçümseme ve düşüş başladığında paniğe kapılma…
O gün banker makbuzu vardı, bugün dijital portföy var. O gün reklam yıldızları vardı, bugün sosyal medya fenomenleri var. O gün kuyruk banker gişesinin önündeydi, bugün alım emri ekranında oluşuyor.
Araç değişti. Teknoloji değişti. Piyasanın hızı değişti. Fakat korku, açgözlülük ve kolay para kazanma arzusunun oluşturduğu döngü değişmedi.