Vakıf Üniversitesi mi, Ticari Holding mi?
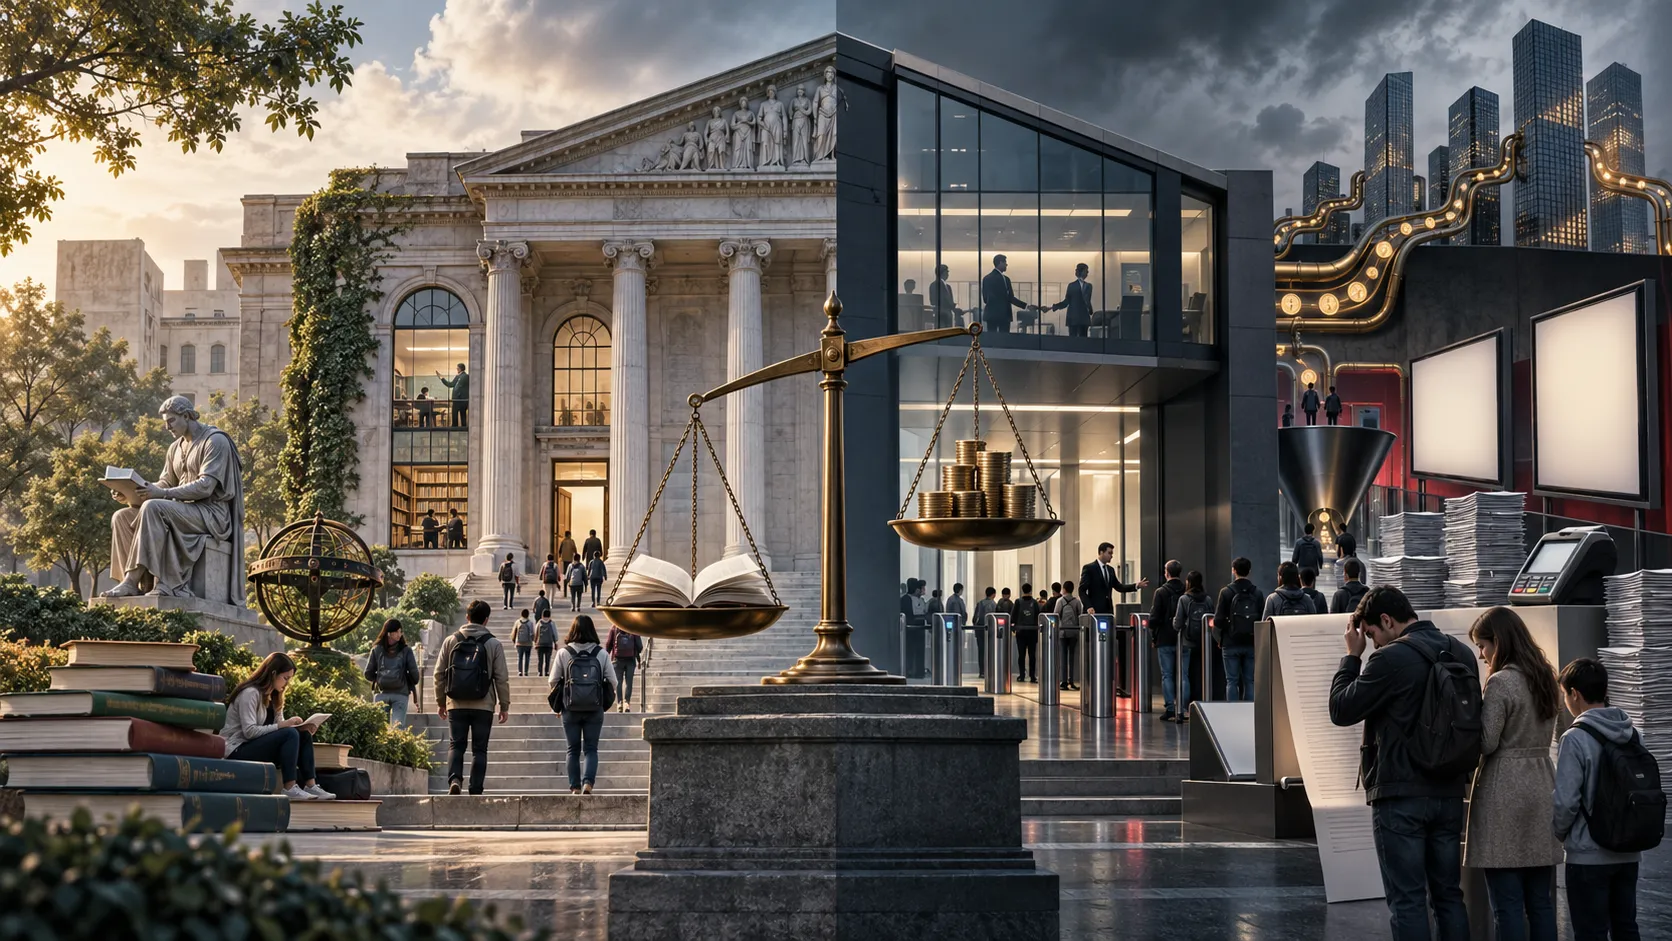
Eğitim ticari bir ürün, öğrenci müşteri, üniversite de vergi ayrıcalıklı holding değildir.
Anayasa, vakıflara üniversite kurma hakkını tek bir temel şartla tanıyor: Kazanç amacı olmayacak. Fakat kayıt döneminde piyasanın bütün araçlarıyla öğrenci peşinde koşan, ücretleri aile bütçesini ezen ve mali ilişkileri kamuoyunca izlenemeyen bir yapı “vakıf” tabelasıyla kendisini tartışmadan muaf tutamaz. Sorun para kazanılması değil; paranın kime, hangi yolla ve hangi kamu yararı karşılığında harcandığının açıklanmamasıdır.
Türkiye’de bazı kurumların adı “vakıf üniversitesi”, çalışma düzeni ise giderek daha fazla ticari holding görüntüsü veriyor.
Kayıt dönemi geldiğinde televizyonlar, billboardlar ve dijital platformlar reklamlarla doluyor. Erken kayıt indirimi, tercih bursu, kardeş indirimi, peşin ödeme avantajı, taksit kampanyası… Öğrenci, bilim yolculuğuna çıkacak genç olmaktan önce “müşteri adayı”; ailesi ise ödeme planına ikna edilmesi gereken “hedef kitle” muamelesi görüyor.
Piyasanın diliyle öğrenci avına çıkanlar, iş mali ayrıcalıklara ve hukuki statüye gelince “kâr amacı gütmeyen vakıf” zırhına sığınıyor.
Çelişki tam burada başlıyor.
Anayasa “özel üniversite” değil, kamu yararı şartına bağlı vakıf üniversitesi tanıyor
Anayasa’nın 130. maddesi son derece açık: Vakıflar, ancak “kazanç amacına yönelik olmamak şartı ile” ve devletin gözetim ve denetimine tabi olmak üzere yükseköğretim kurumu kurabilir.
Demek ki Türkiye’deki model, sahibine kâr dağıtan klasik bir özel üniversite modeli değildir. Hukukun izin verdiği şey; gelir elde edebilen fakat bu geliri kurumsal amaç dışında kullanamayan, dağıtamayan ve kamu yararına tahsis etmek zorunda olan bir yükseköğretim kurumudur.
Bu ayrım kâğıt üzerinde nettir. Asıl mesele, uygulamada bu sınırın nasıl korunduğudur.
Çünkü kâr dağıtımı yalnızca kasadan para çekip ortaklara temettü vermekle yapılmaz. Eğer yeterli denetim ve açıklık yoksa ekonomik değer; ilişkili şirketlerden mal ve hizmet alımı, yüksek bedelli kira, reklam, danışmanlık, marka kullanımı, inşaat, teknoloji tedariki veya yönetim sözleşmeleri üzerinden de kurumun dışına taşınabilir.
Burada herhangi bir üniversite hakkında peşinen suç isnat etmiyorum. Tam tersine, suçlama yerine kanıt istiyorum: İlişkili taraf kimdir, sözleşme hangi yöntemle yapılmıştır, bedel piyasa koşullarına uygun mudur, hizmet gerçekten alınmış mıdır? Bu soruların cevabı kamuoyuna açık değilse “kâr dağıtmıyoruz” cümlesi tek başına güvence değildir.
Piyasa fiyatı var; piyasa sorumluluğu neden yok?
Bir kurum ücret belirleyebilir, reklam verebilir ve büyüyebilir. Bunların hiçbiri tek başına hukuka aykırı değildir. Ücretli eğitim de kendiliğinden kâr dağıtımı anlamına gelmez.
Fakat bir kurum piyasanın bütün imkânlarını kullanıyor, ailelerden çok yüksek bedeller topluyor ve kamu hukukunun sağladığı ayrıcalıklardan yararlanıyorsa daha az değil, daha fazla hesap vermelidir.
YÖK’ün ücret artışlarına ilişkin kararlarında, ilk kayıtta taahhüt edilen artış oranlarının aşılmaması ve her hâlükârda artışın belirli bir TÜFE ölçütünü geçmemesi yönünde sınırlamalar bulunması da sorunun gerçekliğini gösteriyor. Demek ki ücret ilişkisi yalnızca “sözleşme serbestisi” denilerek geçiştirilemeyecek kadar kamusal bir meseledir. Ayrıca fiyatları yüksek tutup burs veriyoruz adı altında yapılan indirim ise kandırmaca gibi.
Çocuğunu okutabilmek için borçlanan aileye “maliyetler arttı” deniliyor. Peki hangi maliyet ne kadar arttı? Öğrenim ücretinin ne kadarı öğretim elemanına, laboratuvara, kütüphaneye, araştırmaya ve bursa gidiyor? Ne kadarı reklama, temsil giderine, gayrimenkule ve dışarıdan alınan hizmetlere harcanıyor?
Bu soruları sormak üniversite düşmanlığı değildir. Üniversitenin tabelasına değil, üniversite olma iddiasına sahip çıkmaktır.
Vergi düzeninde avantaj kurumda, yük ailede
Vakıf yükseköğretim kurumları, 2547 sayılı Kanun’daki mali kolaylık, muafiyet ve istisnalardan yararlanır. Bu statünün kapsamı teknik ayrıntılara göre değişse de kurumlar vergisi bakımından önemli bir koruma sağladığı açıktır.
Aile tarafındaki tablo ise çok daha dardır. Gelir Vergisi Kanunu’ndaki eğitim harcaması indirimi, herkesin maaş bordrosunda otomatik yararlandığı bir hak değildir. Yalnız yıllık beyanname verenler bakımından, beyan edilen gelirin yüzde 10’una kadar; Türkiye’de yapılma, belgeye bağlanma ve ödemenin gelir veya kurumlar vergisi mükellefi bir gerçek ya da tüzel kişiye yapılması gibi şartlarla uygulanır. Gelir İdaresi’nin rehberi, kurumlar vergisinden muaf kuruluşlara yapılan harcamaların bu indirim kapsamında kabul edilmediğini ayrıca açıklıyor.
Sonuç; Ücretli çalışan ailelerin büyük bölümü yıllık beyanname mekanizmasından fiilen yararlanamaz; yararlanabilecek durumda olan bir mükellef açısından da kurumun vergi statüsü engel oluşturabilir.
Kurum kamu yararı gerekçesiyle mali avantaj elde ediyor. Vatandaş ise aynı kuruma piyasa bedeli ödeyip bu harcamayı çoğu durumda vergi matrahından düşemiyor.
Avantaj kurumda, yük ailede!
Bu, teknik bir vergi ayrıntısı değil; açık bir vergi adaleti sorunudur.
“Ama burs veriyorlar, istihdam yaratıyorlar” savı yeterli mi?
Vakıf üniversitelerini savunanların haklı olduğu noktalar var. Bu kurumlar yükseköğretim kapasitesini artırıyor, kamu bütçesinin tek başına karşılayamayacağı yatırımları üstleniyor, burs sağlıyor, akademisyen istihdam ediyor ve başarılı örneklerde araştırma ile uluslar arası ciddi katkı sunuyor.
Bunları inkâr etmek haksızlık olur.
Ancak bunların hiçbiri hesap verme yükümlülüğünü ortadan kaldırmaz. Bir kurumun burs vermesi, diğer bütün mali ilişkilerinin sorgulanamaz olduğu anlamına gelmez. Kampüs inşa etmesi, aldığı her hizmetin piyasa koşullarına uygun olduğunu kanıtlamaz. “Kâr dağıtmıyoruz” demesi de ekonomik değerin dolaylı biçimde aktarılmadığını tek başına göstermez.
Üstelik mesele bütün vakıf üniversitelerini aynı torbaya koymak değildir. Tam tersine, gerçekten vakıf mantığıyla çalışan kurumları, vakıf statüsünü ticari bir kabuk gibi kullanan olası yapılardan ayırmanın tek yolu şeffaflıktır.
Şeffaflık dürüst kurumun düşmanı değil, güvencesidir.
YÖK denetimi var; fakat toplumun görme hakkı da olmalı
“Bu kurumlar zaten YÖK tarafından denetleniyor” itirazı yapılacaktır. Evet, anayasal ve yasal denetim mekanizmaları vardır; YÖK de izleme ve değerlendirme raporları yayımlar. Fakat idari denetimin varlığı, kamunun ayrıntılı ve karşılaştırılabilir bilgiye eriştiği anlamına gelmez.
Vatandaşın ihtiyacı yalnızca “denetlendi” damgası değildir. Üniversite bazında, standartlaştırılmış ve bağımsız denetimden geçmiş mali tabloları; ilişkili taraf işlemlerini; bursların toplam öğrenim gelirine oranını; öğrenci başına eğitim ve araştırma harcamasını; reklam ve tanıtım giderlerini; yöneticilere sağlanan mali hakları ve gelir fazlasının kullanımını görebilmelidir.
Kamu yararı iddiası varsa, kamuoyuna hesap da vardır.
Mesele tek tek kurumlar değil, siyasetin kurduğu düzendir
Bu tablonun sorumluluğunu yalnız üniversite yönetimlerine yıkmak kolaycılık olur. Asıl siyasi sorumluluk; yükseköğretimi yıllar içinde bir hak olmaktan çıkarıp ailelerin ödeme gücüne bağlayan, kamusal kapasiteyi nitelik ve erişim bakımından yeterince güçlendirmeyen ve vakıf statüsüne tanıdığı ayrıcalıkların karşılığını ölçülebilir koşullara bağlamayan iktidardadır.
Siyaset bir yandan “eğitimde fırsat eşitliği” nutku atarken, diğer yandan gençleri ailelerinin banka hesabına göre sıralayan bir düzeni seyredemez. Vergi avantajı dağıtıyorsa bunun karşılığını istemelidir. Kamu yararı diyorsa, o yararı ölçmelidir. Denetliyorsa, sonuçlarını vatandaşa açıklamalıdır.
Aksi hâlde devlet, kamusal eğitim hakkının güvencesi olmaktan çıkar; eğitim pazarının düzenleyicisine dönüşür.
Çözüm: Tabelaya değil, paranın izine bakmak
Yapılması gereken bellidir:
1. Vakıf üniversitelerinin bağımsız denetimden geçmiş ayrıntılı mali tabloları kamuya açık ve karşılaştırılabilir biçimde yayımlanmalıdır.
2. Kurucu vakıf, mütevelli heyeti üyeleri ve bunlarla bağlantılı kişi ya da şirketlerle yapılan bütün işlemler; tarafı, konusu, bedeli ve ihale yöntemiyle açıklanmalıdır.
3. Öğrenim gelirinin burs, eğitim, akademik personel, araştırma, reklam ve idari giderlere dağılımı üniversite bazında ilan edilmelidir.
4. Vergi ayrıcalıkları; burs, araştırma, erişilebilirlik ve akademik kaliteye ilişkin somut performans koşullarına bağlanmalıdır.
5. Ailelerin eğitim harcamaları için öngörülen vergi indirimi, yalnız yıllık beyanname veren dar bir kesime değil, ücretlileri de kapsayacak adil bir modele dönüştürülmelidir.
6. Ücret artış kuralları açık, öngörülebilir ve öğrenci üniversiteye girdiği tarihteki taahhütleri koruyacak biçimde uygulanmalıdır.
Vakıf, tabeladaki kelime değildir
“Vakıf” demek vergi avantajı değildir yalnızca.
Vakıf; malı ve geliri belirli bir kamu yararına adamak demektir.
Üniversite; reklam bütçesiyle değil, ürettiği bilimle büyümek demektir.
Kamu yararı; yönetim kurulu kararında yazan süslü bir ifade değil, toplumun görebildiği sonuç demektir.
Bugün sorulması gereken soru şudur:
Gerçekten vakıf mantığıyla yönetilen üniversiteler mi görüyoruz; yoksa Anayasa’nın izin vermediği ticari üniversite modelinin, vakıf statüsü altında çalışan yeni bir biçimiyle mi karşı karşıyayız?
Bu soruya öfkeyle değil belgeyle, reklamla değil hesapla cevap verilmelidir.
Çünkü eğitim ticari bir ürün, öğrenci müşteri, üniversite de vergi ayrıcalıklı holding değildir.
Ve bir kurum kamu yararı adına ayrıcalık istiyorsa, kasasının kapağını da kamuoyuna açmak zorundadır.